格付け第4回
世の中は派手な利益をひけらかし、投資家を羨ませがりがちです。。
これはもう『お金の感覚が麻痺している』と考えていい状態です。。
証券口座内のお金は全て数字に変換され、現金を見ることはありません。
100万円が短期間テンバガーで1000万円になる、これは現金を直接やり取りする事を想像すれば異常性に気付くはずです。。
しかし配当金を複利で回す、という資産設計はゆったりではありますが確かな資産の増加を毎年体験しつつ、確実性の高い手法と言えます。。
宝くじの高額当選者は約7割が破綻する、というデータがあります、根拠は不明ですが。。
でもこれって結構あり得る話だと思っていて、人は『持っている資産の器』に慣らす期間が必要なわけです。。
だから1億円を突然ゲットしてしまうと一気に今までの抑え込まれていた散財欲が解放され、様々な物を買いあさり、生活レベルが上昇、ゆっくりと破綻していく….そんな未来は想像に難くないですね。
とはいえ実は誰しも生活レベルは気づかずに上がっています、最新のiphoneを使っていて新品2万円くらいのアンドロイドに今さら戻れない…それも生活レベルの上昇です。。
しかし配当金やインデックス投資なら毎年1桁~2桁前半%台でゆっくりと資産が増えるため、極端な生活レベルの上昇は避けられます。
まっ、難しい事はこれくらいにしてさ、気軽に楽しく高配当株投資楽しもうぜ!!
これがわたくしの本音でございますw
小型株ティア付けのルール
ティア付けする銘柄のスクリーニングルールです。。
- 時価総額200億円以下の日本株
- 配当は2.5%/年以上
- 売り上げは毎年上がっている
出来るだけ色々見たいという理由からかなり甘めのスクリーニングです。
PERとかPBRとかはね、中身見たらあまり参考にならない指標なのは過去経験済みなので。。
PER200倍の時のアシロ(7378)を買って今は株価2.5倍、配当利回り9%/年まで育ってます。
むしろPERがバカ高いのほど、スクリーニングで弾く人が多いわけなのでチャンスだったりします。
そろそろ時価総額200億円以下だといい銘柄が発見できなくなってきたので、その内時価総額300億円以下まで拡げる予定です、その旨ご了承ください。
では参りましょう★
信和 (3447)
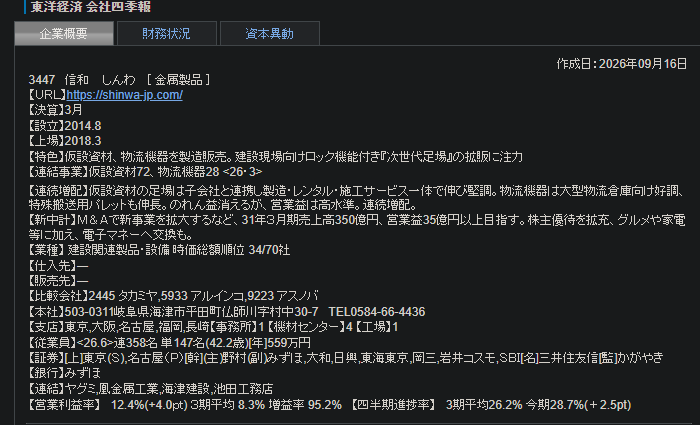
悪いことはひとつも書いてない素晴らしい四季報評価。
新中計は後でチェックするとして、ここはティアAとしておきます。
何故Sではないかと言うと、あまりにも地味だからw
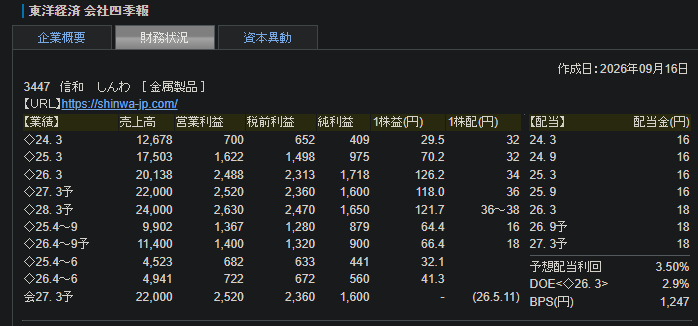
純利益は停滞気味だが、売上高、営利、経利全て右肩上がり。
一方、増配ペースは3年で4円程度とちょっと鈍足。。
わたくしがここに言いたいのは『1000株以上からでないと優待権利がない!!』ということ。。
100株…とは言わん、300株くらいから対象にしてほしい!!
これでは利回りとして加点できません、ここはティアBとさせていただきます。
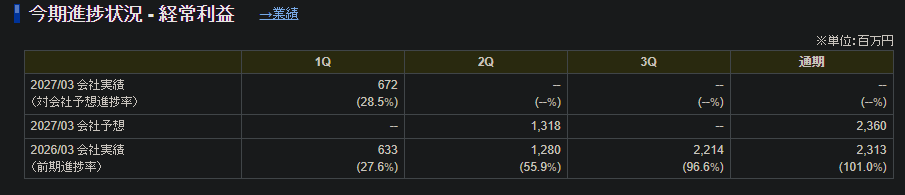
1Q、2Q予想、通期予想全てが微増というコメントし辛い進捗状況w
う~~ん…B? いやまぁ大サービスでAかなぁ…限りなくBに近いAですので悪しからずw
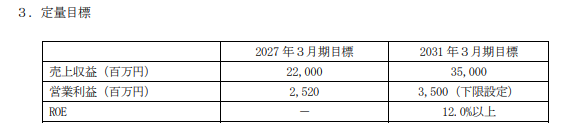
中期経営計画の定量目標がこちら。
売上高は約60%UP、営利も約40%UP目標。
こちらの目標が達成されればざっくり計算するとPERは約5.7倍となります。
現状のPERを維持する仮定でいくと株価は現在の1000円強→1500円程度が落ち着きどころとなります。
31年までの約4年半で+500円の株価上昇…どう取るかはあなた次第ですね。。
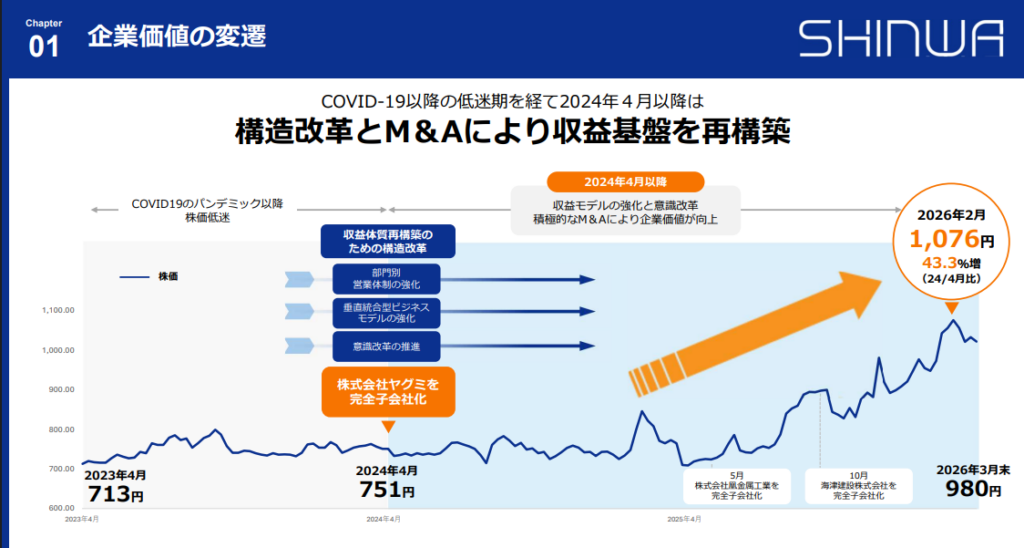
M&Aは積極的、今後も展開することは間違いなさそうです。
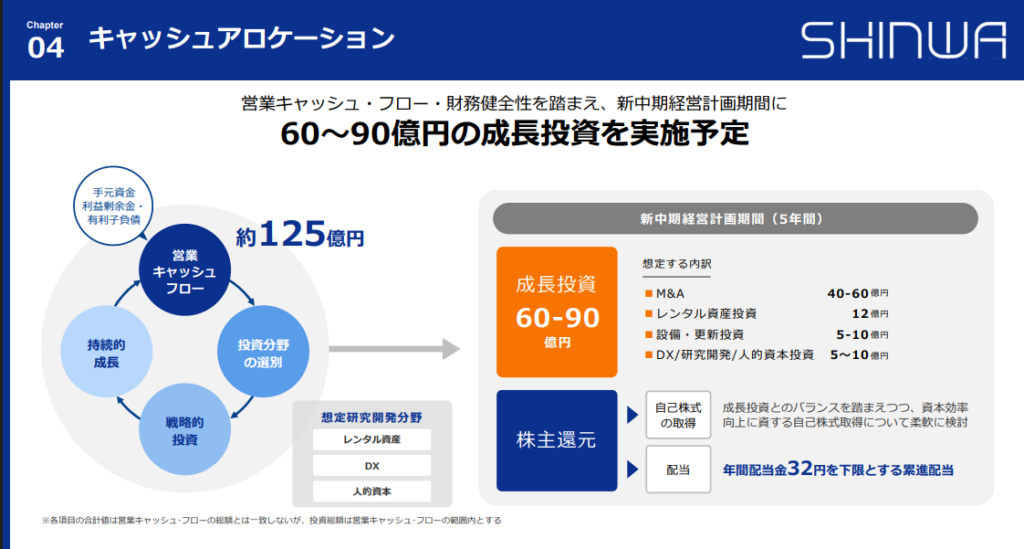
成長投資&自己株式取得&年間配当は32円を下限とする、といった成長と還元の悪くないバランス。
大きく増配する気配はなさそうですが、じっくりと株価も配当も上昇していきそうな雰囲気はあります。
安定分野としてポートフォリオに加えるなら最適解に近い銘柄かもしれませんね。
こちらのティアはAとします。
増配の申告に力強さが足りない分、マイナス評価としましたがこちらはSに近いAとしましょう。
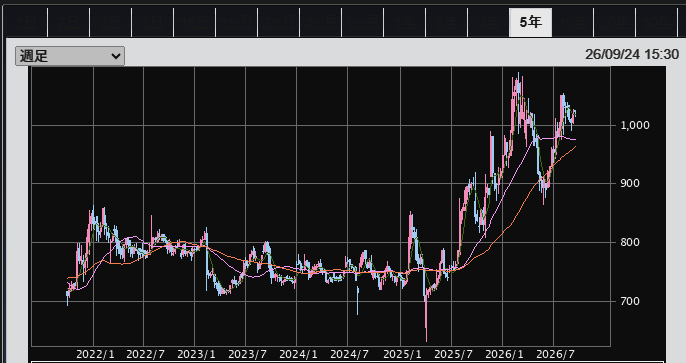
一旦てっぺんをつけた感のあるチャート、ここからは実際の決算実績により高値更新するほかなさそうです。
しかしこれ以上の下落も考えにくいのでこの辺でウロウロする形になりやすいでしょう。
まぁ株価はよほどミラクルがない限り2000円とか3000円にはならないでしょう。。
つまり『どこで買っても大差ない』という意味では評価Aはありますね。
日経の暴落を待って買い!!と考える方もいるでしょうが、そんな局面ではもっと他の銘柄買った方が有意義です、そのために普段からいっぱい準備してるんです逆張り投資家はねw
総評
四季報…A
売上、配当…B
決算…A
中期計画…A
チャート…A
将来性…B
というわけで最終評価はややB寄りのAとします。
長期的に見れば配当及び株価は上を目指すでしょう、しかしちょっと
物足りないですね。
『ワシャあと10年で株式投資は引退する予定じゃ』という方は無難なチョイスとして悪くない…そんな銘柄です。
共和電業 (6853)
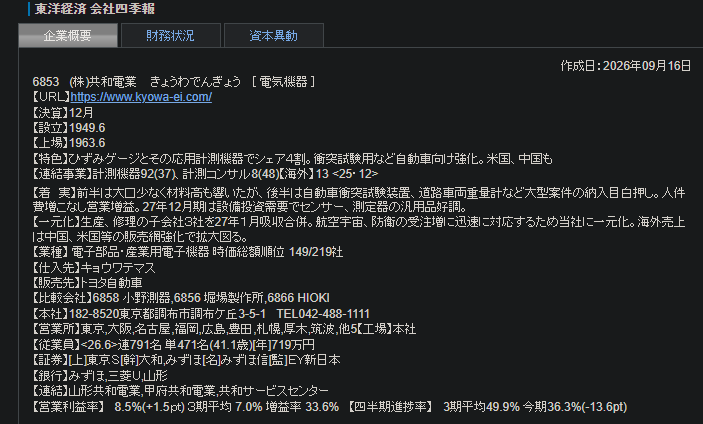
ひずみゲージについてはAIに聞いてみたので参照してください。
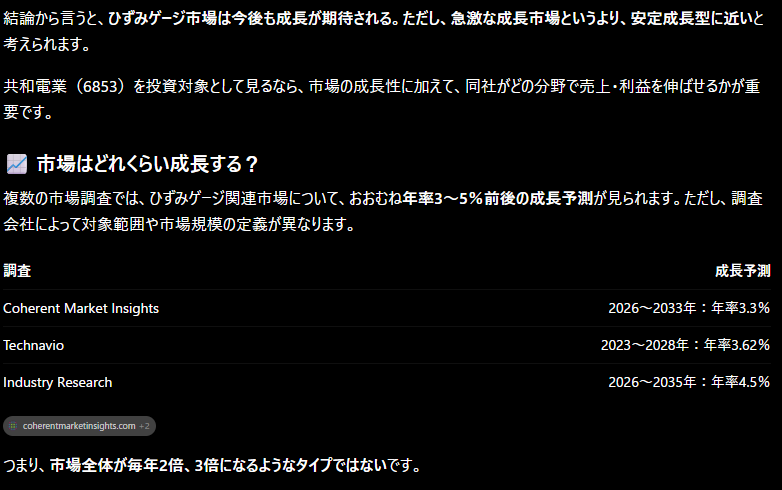
ゆっくりと確実に成長する分野、それがひずみゲージ市場のようですね。加えて…
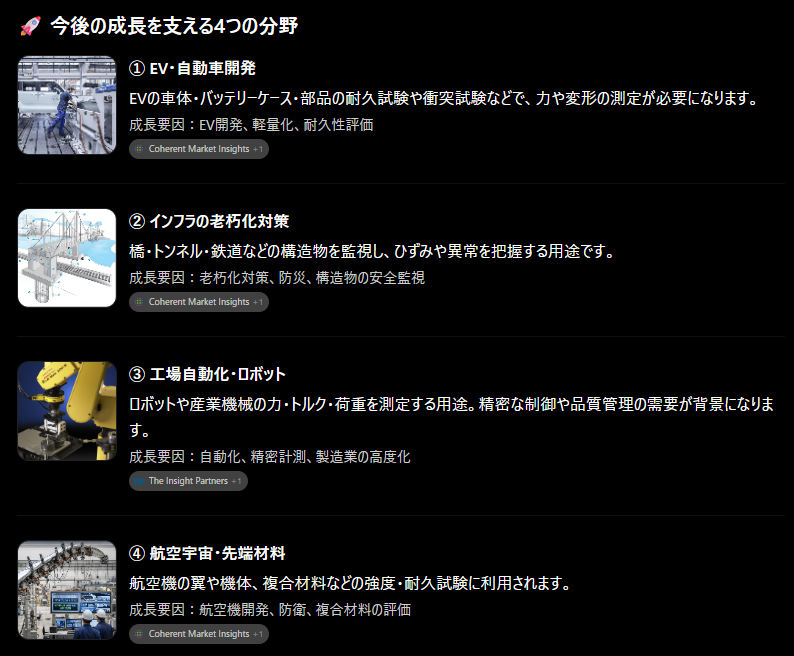
強い分野が並んでいますね、特に④は折に触れて株価への刺激材料も多そうな分野です。
『成長は間違いなく、後退の可能性がほぼないにも関わらず大きく跳ねる可能性も多少秘めている』というわたくしが最も好きな投資先カテゴリです、ティアSとします!!
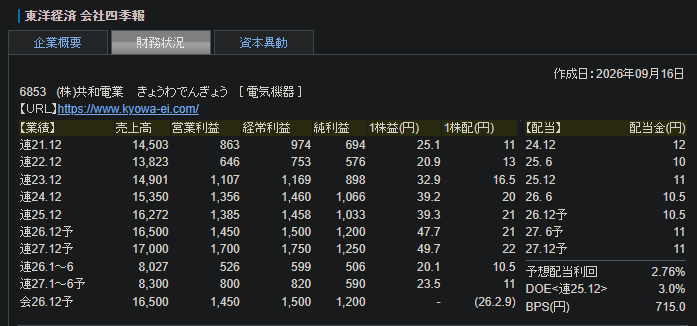
売上、利益共に着実。。
配当は少し物足りないが、200株保有すればクオカ2000円が優待でついてきますので、実質利回りは5.3%に上昇、こちらも素晴らしい!!(クオカ今となっては使いにくいけどw)
直近の売上の伸びが鈍足なのでここだけマイナスとし、ティアAとします。
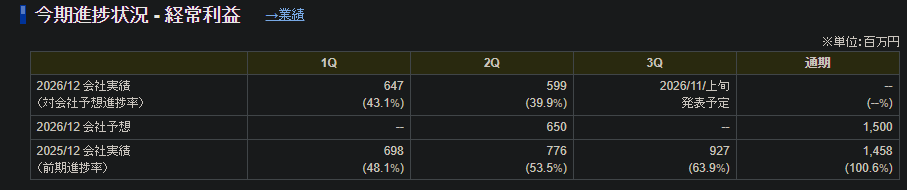
決算進捗はあまりよくないですね…材料費や一般販管費の上昇による減益とされています。
長い目で見れば些末な問題ではありますが、ここは心を鬼にしてティアCとします。
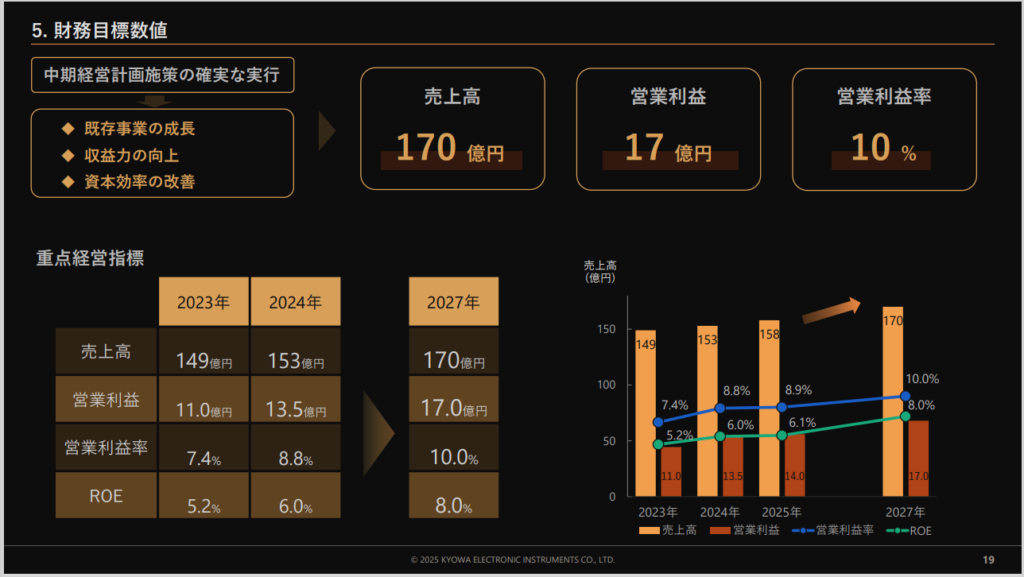
来期が中期経営計画の最終年ですね、営利17億円は正直難しいか??何が何でも達成させるという気概で頑張ってくれそうな気もしますので期待しましょう。。
次の中計を早く見たいですが、現状の評価としてはティアB程度でしょうか。。
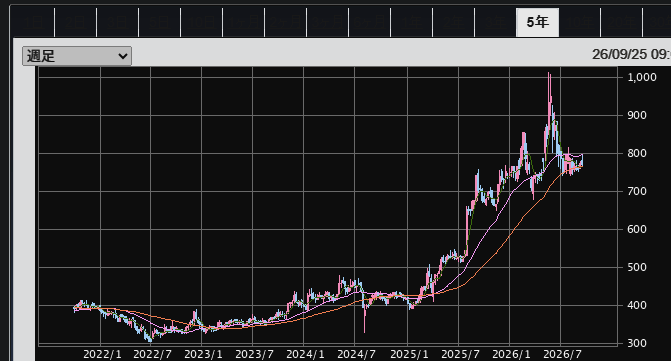
1000円までオーバーシュートしてしっかり調整した後、といった印象。。
しかし現状の決算進捗では上がるよりもむしろここから下がるイメージが強くできてしまいます。。
しばらく様子見推奨です、600円台まで落ちる可能性もありますね。
調整後は買いでいいでしょう、しかし現状の評価はBとしておきます、今すごく買いにくい形すぎるのでw
総評
四季報…S
売上、配当…A
決算…C
中期計画…B
チャート…B
将来性…A
というわけで最終評価はB寄りのAとします。
機械的な評価はAでしたが、個人的にはSですw
分析を信じるか、自身の直感を信じるか…投資歴10年以上の人は直感の方が良い結果になることも多いのでぜひ参考に。。
あとがき
今回も2銘柄を分析。
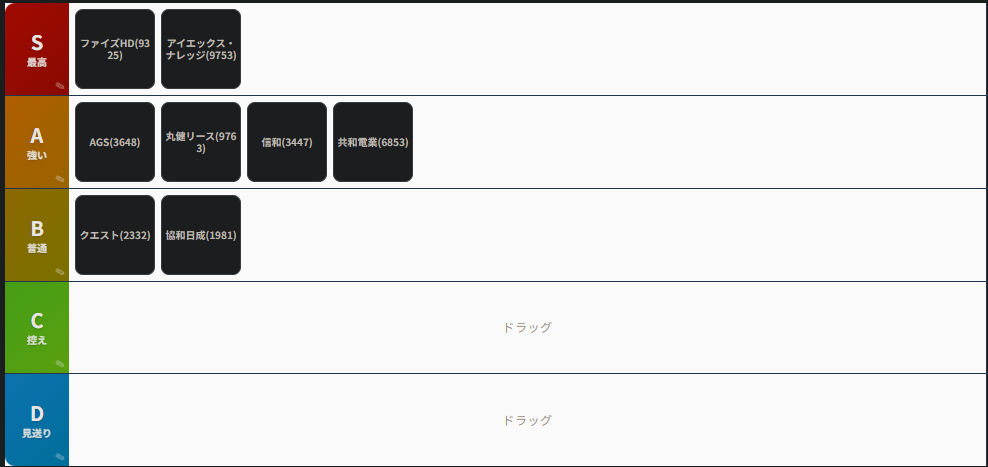
実は今回の2銘柄はすでに保有しており、含み益状態の2つです。
含み益状態とはいえ、まだまだ期待できるのであれば追加購入してもいいかも、と思い分析しました。
結論としては信和は見送り、共和電は大きく調整してくれたら追加購入あり、と判断しました。
どっちも慌てて買う必要がないという部分は共通ですね、特に共和電の方は600円台まで落ちてほしい。。
ちなみにアイエックス・ナレッジはまだ買えてません。。
1300円台になかなか落ちてこなくて買い機会が来ない状態…やっぱ強いと感じた銘柄はなかなか落ちてきませんね…もう買っちゃおうかな。。
※2026年9月25日時のデータから分析しています